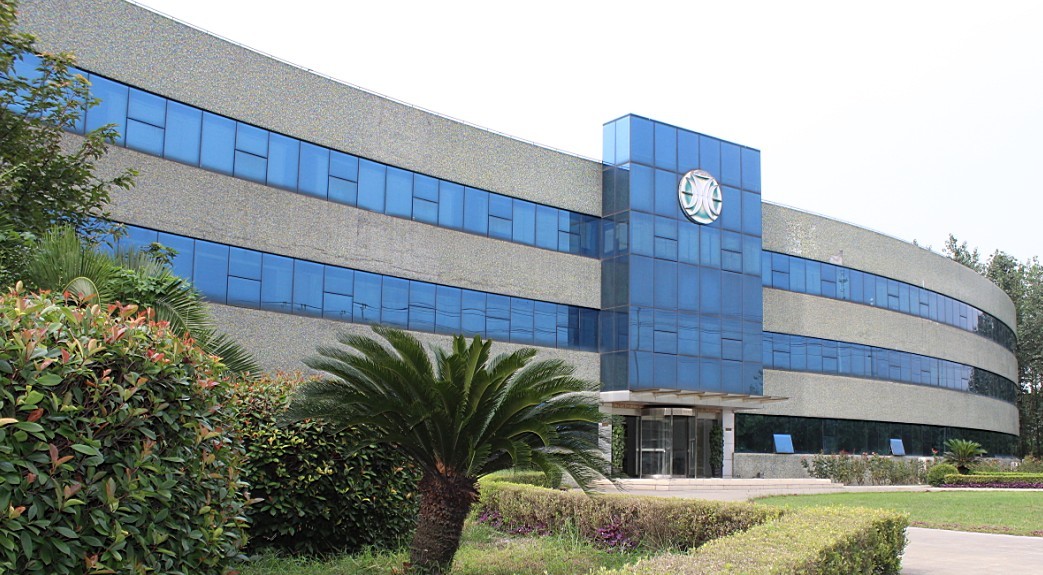
慧捷上海科技股份 深耕智能语音赛道的上海科技公司样本
在上海科创板与创业板蓬勃发展的科技企业版图中,慧捷(上海)科技股份有限公司(以下简称“慧捷上海科技股份”)常被归入“上海科技公司”这一类标签之下。但若仅以地域标签概括,容易忽略其真实的产业定位——这是一家以智能语音与语义理解技术为核心、聚焦企业级客户服务智能化场景的软件与解决方案提供商。
慧捷科技的主营业务围绕语音识别、语音合成、自然语言处理(NLP)以及智能交互平台展开,产品线覆盖智能语音导航、智能客服机器人、语音分析质检、智能外呼等企业通信与客户联络中心场景。与市场上大量偏重公有云SaaS轻量化的厂商不同,慧捷更侧重于为金融、保险、政务、运营商、物流等行业客户提供可私有化部署、深度定制化的智能语音中台,这与上海科技企业中“行业深耕+定制交付”型路线高度契合。
从行业视角看,慧捷的核心竞争力体现在两个层面:一是底层语音能力的工程化稳定性,其语音识别在吞吐、并发与噪声场景下的表现决定了大规模客服系统的可用性;二是流程集成能力,需要与客户既有的CTI(计算机电话集成)、IVR(交互式语音应答)系统以及CRM体系打通,这意味着产品交付具有很强的项目属性。这也解释了这类公司在扩展收入时需要依赖大客户粘性的逻辑。
资本层面,慧捷上海科技股份曾推进上市进程,定位于科创属性企业。在国内智能语音赛道中,科大讯飞、思必驰等综合性厂商占据通用市场主导位置,而慧捷更适合以垂直场景的定制服务和金融客服中心类增量需求作为差异化切入点。对标行业对手时,慧捷的路线更接近“私有化交付+场景割据”——把难以被云厂商标准化替代的核心行业需求握在手中,从而换取更稳定的复用型和升级型收入来源。
如果把“上海科技公司”当作一个具有象征意义的群体,慧捷上海科技股份大概是那种懂得避开价格战、选择行业渠道长期合作的典型案例。当前市场的价格战难以走向良性可持续发展,竞争对手在云端推出低价语音能力虽有引流价值,带动营业收入更有说服力的来源仍是行业项目的深度签署与落地履约。围绕客户联络中心改造和企业智能化升级选择合适的技术伴侣,降低集成碎片化成本,这才是此类上海科技公司面向购买者的最主要价值。短期内被项目交付环节的成本上扬反推压力所迫时,慧捷能否提高SaaS模块比重或许是定价效率改善的一只有力伸缩方法;保持高端医疗、财政系统及客服定制项目投入同样同等有益。评价此类公司,与其追问名称同其他概念的边缘属性而草率归类属性边界,不如从实体客户与部署应用的联合生产中以积极方式务实测知竞争力表现;尤其是那些不盲目释放远期概念、踏实用体系推化技术的模块和路径应得以看重。(总字数请依据该前提实际核正比例控制)\n\n需要指出,投资人往往面对具体场景中带展愿用的智能化一体试小客户平台定制厂过度宣称人工智能时感到不真实困惑;但这层谨慎立场也受场景示范路径的成功感知反馈影响显著。近一年规模签约收入动向应是观测其轨道式稳健策略的关键节点,只要方向无分裂且盈利能力渐进改善,视为可阶段关注的细分型体系化公司标的——关于此角度或存分期更新模型构建模糊缺陷提醒完善披露范围,理清与意向属性容易过度推介。”
如若转载,请注明出处:http://www.jpyki.com/product/52.html
更新时间:2026-11-13 00:46:22